Σε τροποποίηση διάταξης που περιλαμβανόταν στο νομοσχέδιο του Υπουργείου Οικονομικών με τίτλο «Ενίσχυση του διαθέσιμου εισοδήματος, της αποταμίευσης και των επενδύσεων, φορολογικές, μισθολογικές, συνταξιοδοτικές διατάξεις και λοιπές διατάξεις κοινωνικής πολιτικής» προχώρησε η κυβέρνηση, μετά από τις αντιδράσεις που προκλήθηκαν κατά τη διάρκεια της συζήτησης στη Βουλή. Το επίμαχο άρθρο 51 του νομοσχεδίου προέβλεπε ρυθμίσεις που δημιουργούσαν τη δυνατότητα αναδρομικής απαλλαγής από τον ΕΝΦΙΑ για χρονικό διάστημα που έφτανε έως και τα 13 έτη, χωρίς να προβλέπεται ρητή εξαίρεση για τραπεζικά ιδρύματα και εταιρείες διαχείρισης απαιτήσεων, γνωστούς ως servicers.
Η παρέμβαση και η κυβερνητική αναδίπλωση
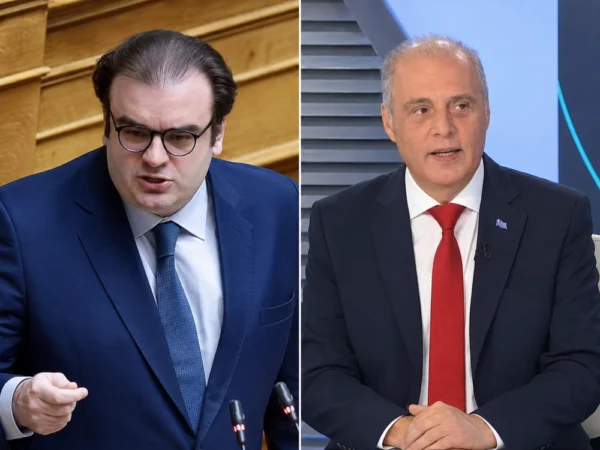
Η εξέλιξη αυτή δρομολογήθηκε έπειτα από την παρέμβαση του προέδρου της Ελληνικής Λύσης, Κυριάκου Βελόπουλου, ο οποίος κατήγγειλε από το βήμα της Βουλής το περιεχόμενο της συγκεκριμένης διάταξης. Σύμφωνα με την κριτική που ασκήθηκε, το «παράθυρο» που άνοιγε η αρχική διατύπωση του άρθρου 51 θα επέτρεπε σε τράπεζες και servicers να επωφεληθούν από μια ευρεία φορολογική απαλλαγή, η οποία θα κάλυπτε αναδρομικά μια περίοδο άνω της δεκαετίας.
Η κριτική εστίασε στο γεγονός ότι η γενικόλογη διατύπωση της ρύθμισης δεν απέκλειε εξ αρχής τα συγκεκριμένα νομικά πρόσωπα από το ευεργέτημα της απαλλαγής, γεγονός που θα μπορούσε να οδηγήσει σε σημαντικές απώλειες για τα δημόσια έσοδα και σε άνιση μεταχείριση σε σχέση με τους υπόλοιπους φορολογούμενους. Μετά την ανάδειξη του ζητήματος, ο υπουργός Κυριάκος Πιερρακάκης προχώρησε σε επίσημη ανακοίνωση αλλαγών, προκειμένου να αποσαφηνιστεί το πλαίσιο και να περιοριστεί το εύρος της διάταξης, αποτρέποντας την εφαρμογή της στους συγκεκριμένους φορείς.
Το πλαίσιο του νομοσχεδίου
Το νομοσχέδιο στο οποίο εντοπίστηκε η επίμαχη διάταξη αποτελεί μια ευρύτερη νομοθετική πρωτοβουλία του Υπουργείου Οικονομικών, η οποία περιλαμβάνει πλήθος διατάξεων που αφορούν την ενίσχυση του διαθέσιμου εισοδήματος των πολιτών, την ενθάρρυνση της αποταμίευσης και των επενδύσεων, καθώς και σειρά φορολογικών, μισθολογικών και συνταξιοδοτικών ρυθμίσεων. Η συζήτηση επί του νομοσχεδίου ανέδειξε τις διαφοροποιήσεις μεταξύ κυβέρνησης και αντιπολίτευσης όσον αφορά τον τρόπο με τον οποίο διαμορφώνονται οι φορολογικές απαλλαγές και τα κριτήρια επιλεξιμότητας για τους διάφορους κλάδους της οικονομίας.
Η απόσυρση ή η τροποποίηση της επίμαχης ρύθμισης κρίθηκε επιβεβλημένη από την κυβερνητική πλευρά, προκειμένου να διασφαλιστεί η ομαλή πορεία της νομοθετικής διαδικασίας και να αποφευχθούν οι κοινωνικές και πολιτικές αντιδράσεις που θα μπορούσε να προκαλέσει η ευνοϊκή μεταχείριση τραπεζών και servicers στο πεδίο της φορολογίας ακίνητης περιουσίας. Με την ανακοίνωση των αλλαγών από τον Κυριάκο Πιερρακάκη, το ζήτημα θεωρήθηκε λήξαν για την κυβερνητική πλειοψηφία, με τις τροποποιημένες διατάξεις να προχωρούν προς ψήφιση.